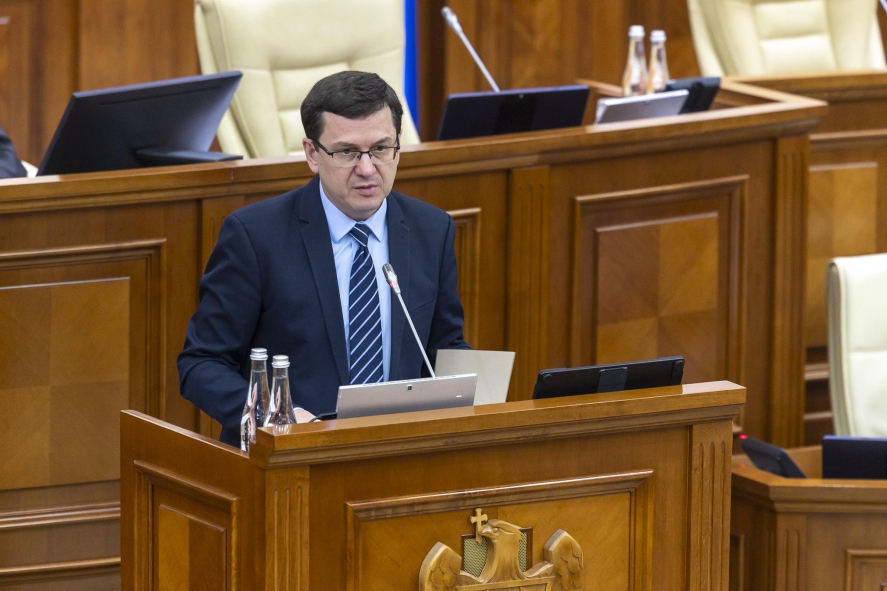
Parlamentul a adoptat proiectul de lege privind simplificarea legislației fiscale și vamale. Documentul prevede mai puține taxe pe muncă, mai mult sprijin pentru investiții și măsuri de protejare a consumului esențial. În lectura a doua, deputații au înaintat aproape 70 de amendamente, iar reprezentanții mediului de afaceri și alte părți interesate au propus peste 100 de modificări. O parte dintre propuneri au fost acceptate și incluse în proiectul de lege, informează TRIBUNA.
Inițiativa legislativă, elaborată de Guvern, urmărește îmbunătățirea mecanismelor de aplicare a legislației, eliminarea normelor susceptibile de interpretări neuniforme și consolidarea unui cadru normativ mai accesibil și mai eficient. Documentul include și propuneri înaintate de autoritățile publice, reprezentanții mediului de afaceri, asociațiilor profesionale și contribuabili.
În ceea ce privește impozitarea persoanelor fizice, autorii proiectului au susținut parțial amendamentele deputaților privind majorarea scutirii personale de la 29 700 de lei la 40 020 de lei. La propunerea deputaților, scutirea personală a fost majorată până la 46 680 de lei pentru unele categorii de cetățeni, inclusiv persoanele cu dizabilități din copilărie și cele care au avut de suferit de pe urma participării la acțiuni de luptă sau la lichidarea consecințelor avariei de la Centrala Atomoelectrică de la Cernobîl. Totodată, scutirea pentru copii va crește de la 9 900 de lei la 11 040 de lei. Aceste măsuri urmăresc reducerea sarcinii fiscale și creșterea veniturilor gospodăriilor. A fost modificată și condiția de acordare a scutirii de impozitul pe venit aferent creșterii de capital în cazul vânzării locuinței de bază. Astfel, de această facilitate vor putea beneficia contribuabilii care au locuit în imobil cel puțin trei ani, dacă acesta este singura lor locuință, chiar dacă nu și-au avut domiciliul în imobilul respectiv.
De asemenea, au fost revizuite cotele impozitului pe venit aplicabile veniturilor investiționale ale persoanelor fizice, precum și condițiile de determinare a creșterii de capital. Creșterea de capital urmează să fie impozitată cu o cotă de 12%.
O altă modificare prevede că restanțele la plata impozitului pe venit de până la 100 de lei nu vor mai împiedica exercitarea dreptului de desemnare procentuală de 2%.
Proiectul mai prevede restrângerea categoriei de venituri scutite de impozitul pe venit, în vederea extinderii bazei impozabile și consolidării echității fiscale. Totodată, sunt prevăzute ajustări ale prevederilor care reglementează impozitarea nerezidenților.
Proiectul de lege conține modificări privind impozitarea persoanelor juridice și a persoanelor fizice care desfășoară activitate de întreprinzător.
Pentru a stimula creșterea economică și atragerea investițiilor, a fost extins până în anul 2029 termenul de aplicare a cotei „0” a impozitului pe venit pentru profitul nedistribuit. Totodată, au fost revizuite criteriile de eligibilitate a companiilor prin majorarea plafonului cifrei de afaceri sau al valorii totale a activelor de la 100 de milioane la 200 de milioane de lei. Impozitul pe venit aferent profitului obținut în perioadele fiscale 2027–2029 va putea fi amânat până la distribuirea dividendelor sau până la acoperirea pierderilor din anii precedenți. Au fost revizuite și condițiile în care contribuabilii pot beneficia de regimul de impozitare cu cota de 4%. În același timp, va fi eliminată scutirea la plata impozitului pe venit acordată asociațiilor de economii și împrumut, organizațiilor sindicale și patronale, precum și instituțiilor private de învățământ. Începând cu anul 2027, este prevăzută aplicarea unei cote de impozitare de 18% pentru veniturile din activități financiare și de asigurări. De asemenea, cota de impozitare a dividendelor va crește de la 6% la 8%.
Proiectul prevede și instituirea unei taxe de viciu pentru participarea la jocurile de noroc și loterii. Organizatorii acestei activități vor achita o taxă de 6% la încasarea mijloacelor bănești depuse pentru alimentarea conturilor de joc sau pentru vânzarea biletelor.
Documentul conține și o serie de modificări privind taxa pe valoarea adăugată (TVA), care au drept scop reevaluarea facilităților fiscale existente și crearea unui sistem coerent, simplificat și neutru. Astfel, cota TVA aplicată mărfurilor livrate și serviciilor prestate de sectorul HoReCa va fi majorată de la 8% la 12%, rămânând, în continuare, mai mică decât cota standard. O cotă de 12% va fi aplicată și producției de zootehnie, fitotehnie, horticultură, precum și gutuilor și coacăzelor produse sau importate în țară.
În cazul produselor cerealiere și oleaginoase, cota TVA va fi de 8% până la 31 decembrie 2027, urmând să crească la 12% de la 1 ianuarie 2028. Pentru produse precum pâinea, medicamentele, dispozitivele medicale, biocombustibilii, legumele și fructele proaspete va fi menținută o cotă redusă de 8%.
Pentru consumul casnic de gaze naturale, începând cu 1 aprilie 2027, va fi aplicată cota redusă TVA de 8% pentru un consum lunar de până la 150 m³ per punct de consum. Consumul care depășește acest plafon va fi impozitat la cota standard. De asemenea, va fi menținută scutirea de TVA cu drept de deducere pentru energia electrică pentru primii 150 kWh per loc de consum. Aceste măsuri vor intra în vigoare începând cu 1 aprilie, după încheierea sezonului de încălzire.
Pentru a uniformiza sistemul TVA, vor fi impozitate vânzările la distanță de bunuri cu o valoare de până la 150 de euro per colet. Începând cu 1 noiembrie, va fi introdus un regim special de TVA, precum și o taxă de 12 lei per colet.
În domeniul accizelor, vor fi introduse accize pentru lichidele fără nicotină, băuturile energizante, unele băuturi nealcoolice cu zahăr sau îndulcitori și articolele pirotehnice.
Documentul conține și măsuri de eficientizare a administrării fiscale. Restanțele de până la 20 de lei per clasificație economică vor fi anulate automat. Totodată, sunt prevăzute modificări ale impozitului pe avere. Valoarea de 4 milioane de lei va constitui plafonul stabilit pentru bunurile imobile, iar cota de impozitare de 0,8% va fi aplicată numai asupra valorii care depășește acest prag.
Potrivit Ministerului Finanțelor, implementarea politicii bugetar-fiscale pentru anul 2027 va genera venituri la buget de 5,1 miliarde de lei. Din această sumă, 820 de milioane de lei ar urma să provină din impozitul pe venit și taxa de viciu, 1,6 miliarde de lei din TVA și 2,7 miliarde de lei din accize. Majoritatea prevederilor proiectului vor intra în vigoare la 1 ianuarie 2027.
 Loading ...